
Em cálculos cíveis, uma diferença relevante raramente decorre apenas de uma fórmula isolada. O resultado costuma ser consequência da combinação entre principal, termo inicial, índices, juros, pagamentos, multas e honorários. Por isso, a impugnação deve reconstruir a conta por etapas e comparar cada parâmetro com o título executivo.
1. Fixe o principal e a data-base antes de atualizar
Identifique o valor histórico que efetivamente deve ser atualizado e a data à qual ele se refere. Se houver parcelas sucessivas, cada uma pode exigir tratamento cronológico próprio.
Atualizar um principal correto a partir de uma data errada produz uma diferença que cresce ao longo do tempo e pode passar despercebida quando se compara apenas o total.
2. Separe correção monetária de juros
Correção e juros possuem funções e marcos jurídicos distintos. A memória de cálculo deve demonstrar qual índice foi aplicado em cada período e de que data os juros começaram a incidir.
Quando houver mudança legislativa ou determinação específica no título, a conta deve ser segmentada em fases em vez de aplicar uma única metodologia ao período inteiro.
3. Verifique se a taxa adotada já incorpora atualização
Algumas taxas podem exercer função diferente conforme o regime jurídico aplicável. Antes de acumular correção e juros, confira se a metodologia determinada para o caso permite essa soma.
Esse cuidado evita duplicidade de atualização e também impede a exclusão indevida de parcela que deveria ser calculada separadamente.
4. Pagamentos e abatimentos precisam ser posicionados na data correta
Um pagamento parcial reduz o saldo a partir do momento juridicamente adequado. Lançar o abatimento apenas no final da planilha pode distorcer juros e correção incidentes sobre valores que já haviam sido pagos.
A conferência deve relacionar cada pagamento ao documento correspondente e indicar como ele afetou a evolução do saldo.
5. Multa e honorários exigem base e marco próprios
Quando houver multa, honorários ou outros acréscimos, verifique a base de incidência, o percentual e o evento processual que autorizou a inclusão. A simples aplicação sobre o total atualizado pode estar incorreta se o título ou a lei definir base diferente.
6. Compare a memória por etapas, não apenas pelo total
A forma mais eficiente de localizar a divergência é decompor a conta. Primeiro valide o principal; depois correção; em seguida juros; depois abatimentos e, por último, acréscimos processuais.
- Valor histórico e data-base.
- Índice de correção em cada período.
- Taxa e termo inicial dos juros.
- Pagamentos e respectivas datas.
- Multas, honorários e demais acréscimos.
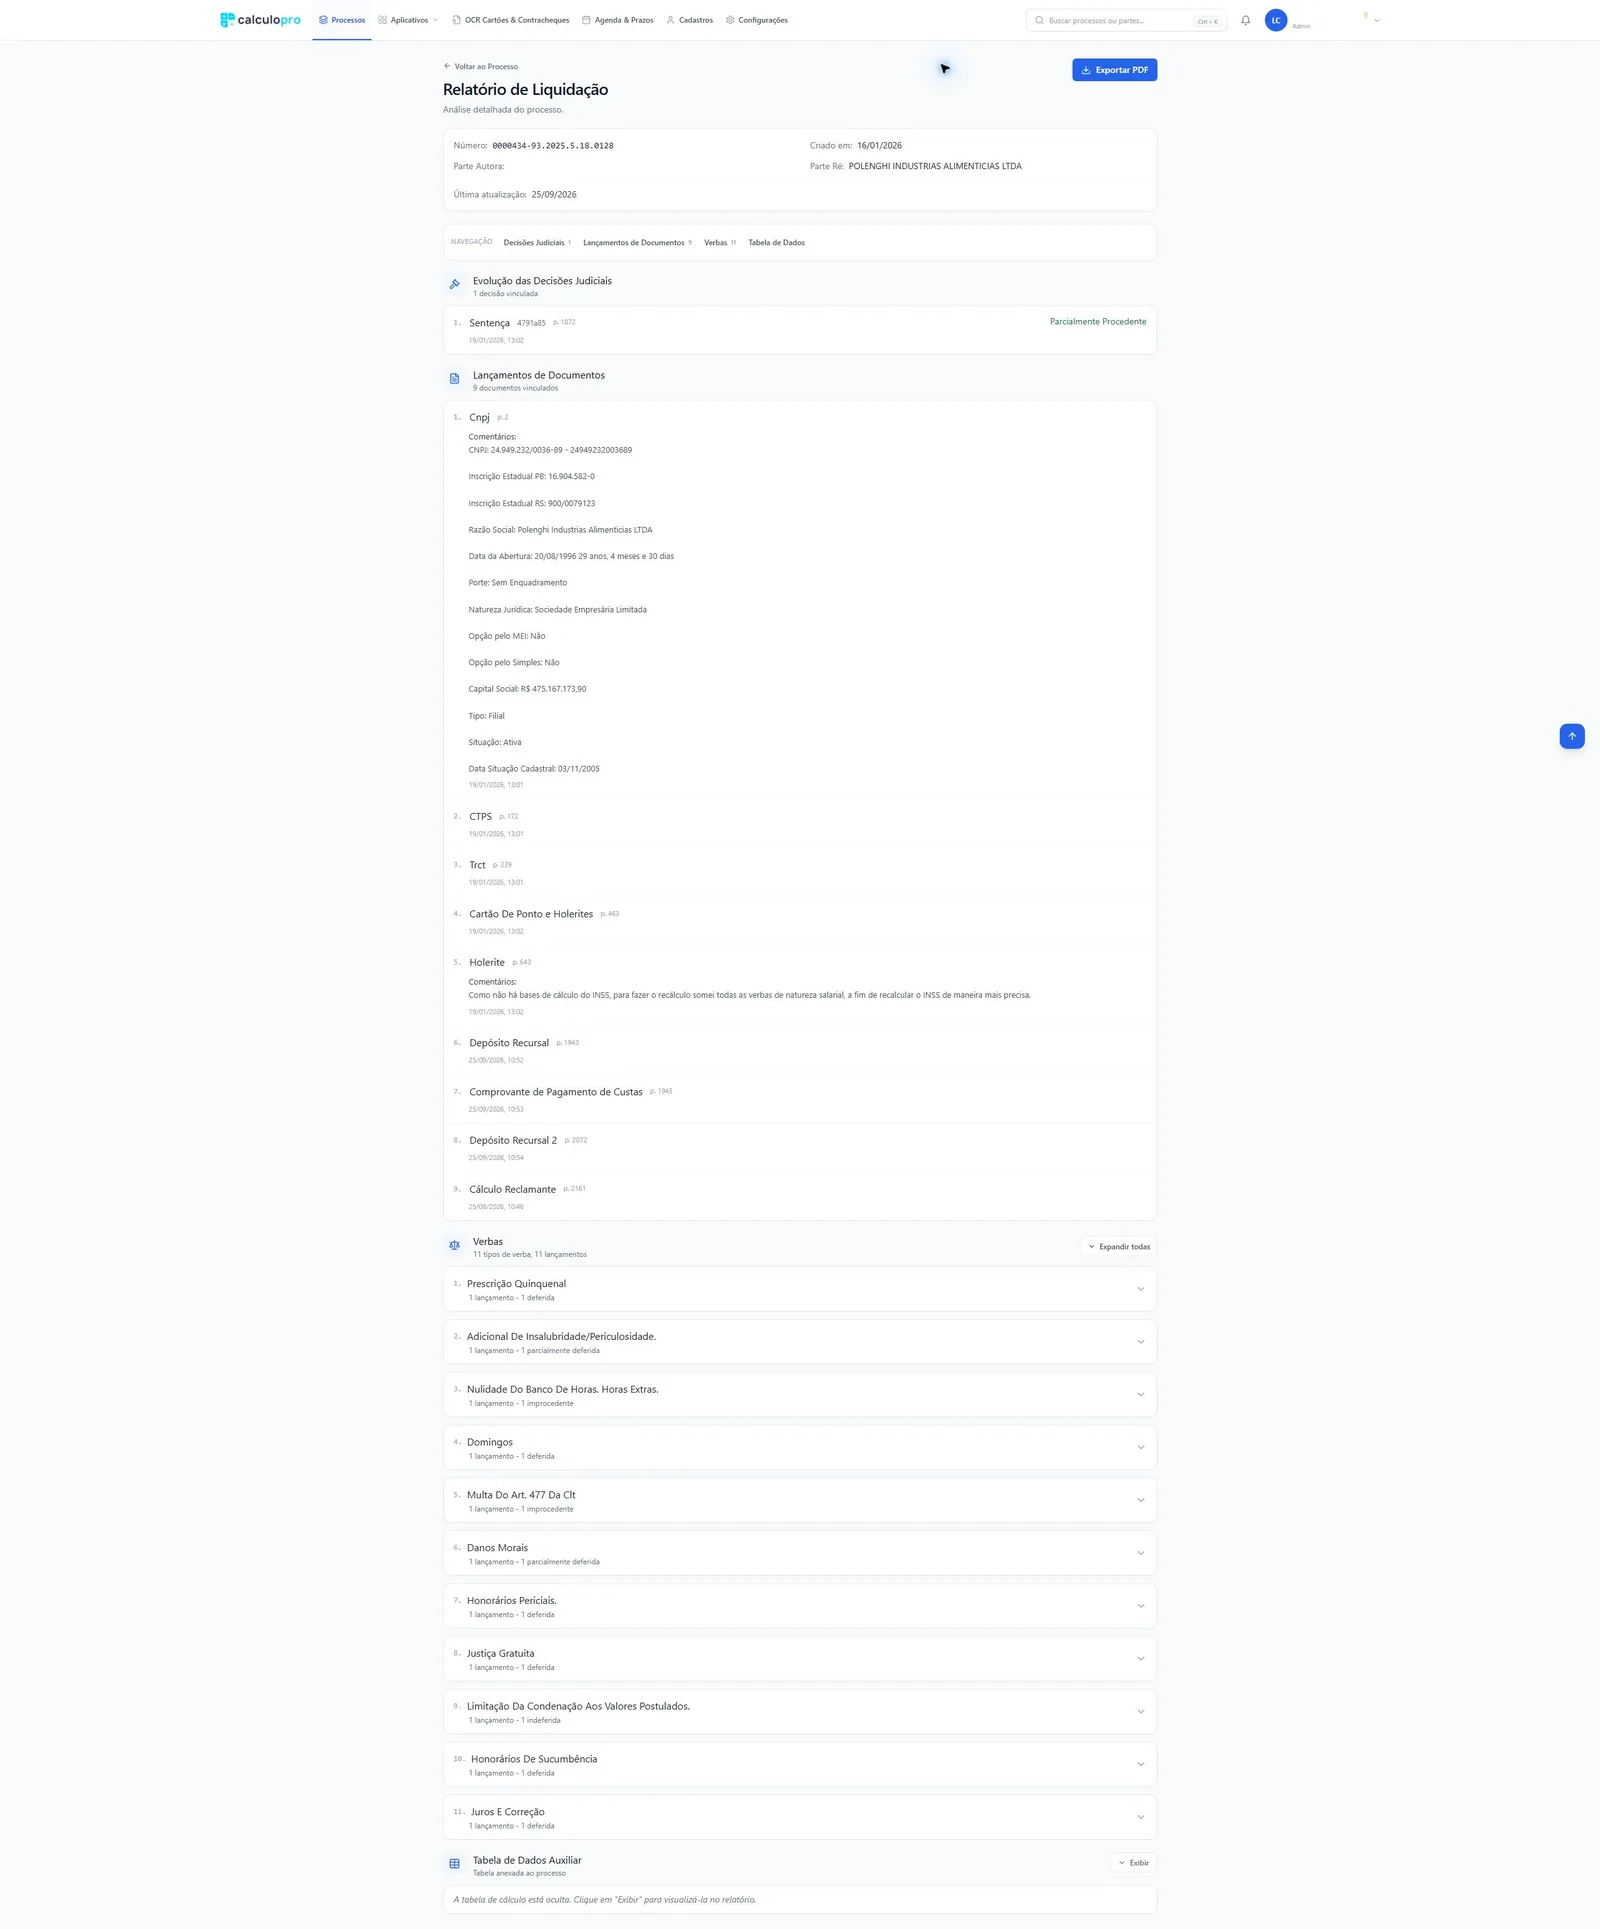
7. Demonstre o erro com uma memória alternativa
Uma impugnação técnica fica mais objetiva quando apresenta o parâmetro utilizado pela outra parte, o parâmetro entendido como correto e o impacto financeiro da diferença.
Esse formato permite que o juízo ou a contadoria identifique rapidamente a origem da controvérsia sem refazer toda a planilha.
A boa prática é manter o cálculo reproduzível: outro profissional deve conseguir identificar os documentos, parâmetros, fórmulas e critérios jurídicos que conduziram ao resultado.
Perguntas frequentes
Como tornar uma impugnação de cálculo mais objetiva?
É útil demonstrar o parâmetro adotado pela outra parte, o critério entendido como correto e o impacto financeiro da divergência, relacionando cada ponto aos documentos pertinentes.
Pagamentos e abatimentos precisam ser individualizados?
Sim. Cada pagamento deve ser associado ao documento correspondente e ao efeito produzido na evolução do saldo para que a memória permaneça auditável.