Escolher o índice de atualização não é uma decisão puramente financeira. Em cálculos judiciais, a resposta depende da natureza da obrigação, do período, da legislação específica, do que foi pactuado e, sobretudo, do que o título executivo determinou.
1. O título executivo vem antes do índice
Se a sentença ou o acórdão definiu expressamente correção monetária e juros, a liquidação deve seguir esse comando. A escolha de um índice diferente, ainda que tecnicamente defensável em outro contexto, pode violar os limites da coisa julgada.
Somente quando o título não resolve a questão é que se parte para a legislação aplicável e para os precedentes pertinentes ao tipo de obrigação.
2. IPCA, INPC e SELIC cumprem funções diferentes
IPCA e INPC são índices de preços. Em linhas gerais, são utilizados para recompor perda inflacionária quando a norma ou o título assim determina. A SELIC, por sua vez, é uma taxa de referência que pode assumir papel jurídico específico conforme o regime aplicável.
Por isso, não é correto tratar os três indicadores como alternativas equivalentes. A metodologia depende do fundamento legal utilizado no cálculo.
3. A Lei 14.905/2024 alterou o regime geral do Código Civil
A Lei 14.905/2024 modificou os arts. 389 e 406 do Código Civil. Na ausência de índice de atualização monetária convencionado ou previsto em lei específica, o art. 389 passou a apontar o IPCA. Para os juros legais, o art. 406 passou a prever taxa legal correspondente à SELIC deduzida do índice de atualização monetária referido no art. 389, segundo metodologia definida pelo Conselho Monetário Nacional e divulgada pelo Banco Central.
A própria lei estabeleceu regra de produção de efeitos, razão pela qual o período da obrigação deve ser analisado antes de aplicar o novo regime de forma automática.
4. O erro mais comum é misturar regimes
Uma planilha pode apresentar resultado matematicamente correto e, ainda assim, estar juridicamente errada se acumular índices incompatíveis ou aplicar a mesma metodologia a todo o período sem respeitar mudanças normativas.
- Somar correção monetária e juros quando a taxa adotada já engloba ambos, se esse for o regime do caso.
- Aplicar índice previsto para outro ramo ou outra espécie de obrigação.
- Ignorar a data inicial de correção ou de juros definida no título.
- Usar um índice único em períodos submetidos a regras diferentes.
5. A data inicial é tão importante quanto o percentual
Mesmo com o índice correto, a conta pode ficar significativamente distorcida se o termo inicial estiver errado. É necessário separar data do vencimento, citação, arbitramento, ajuizamento ou outro marco determinado pela decisão, conforme a natureza da verba.
Em cálculos longos, poucos meses de diferença no marco inicial podem produzir impacto relevante no saldo final.
6. Procedimento recomendado para a conferência
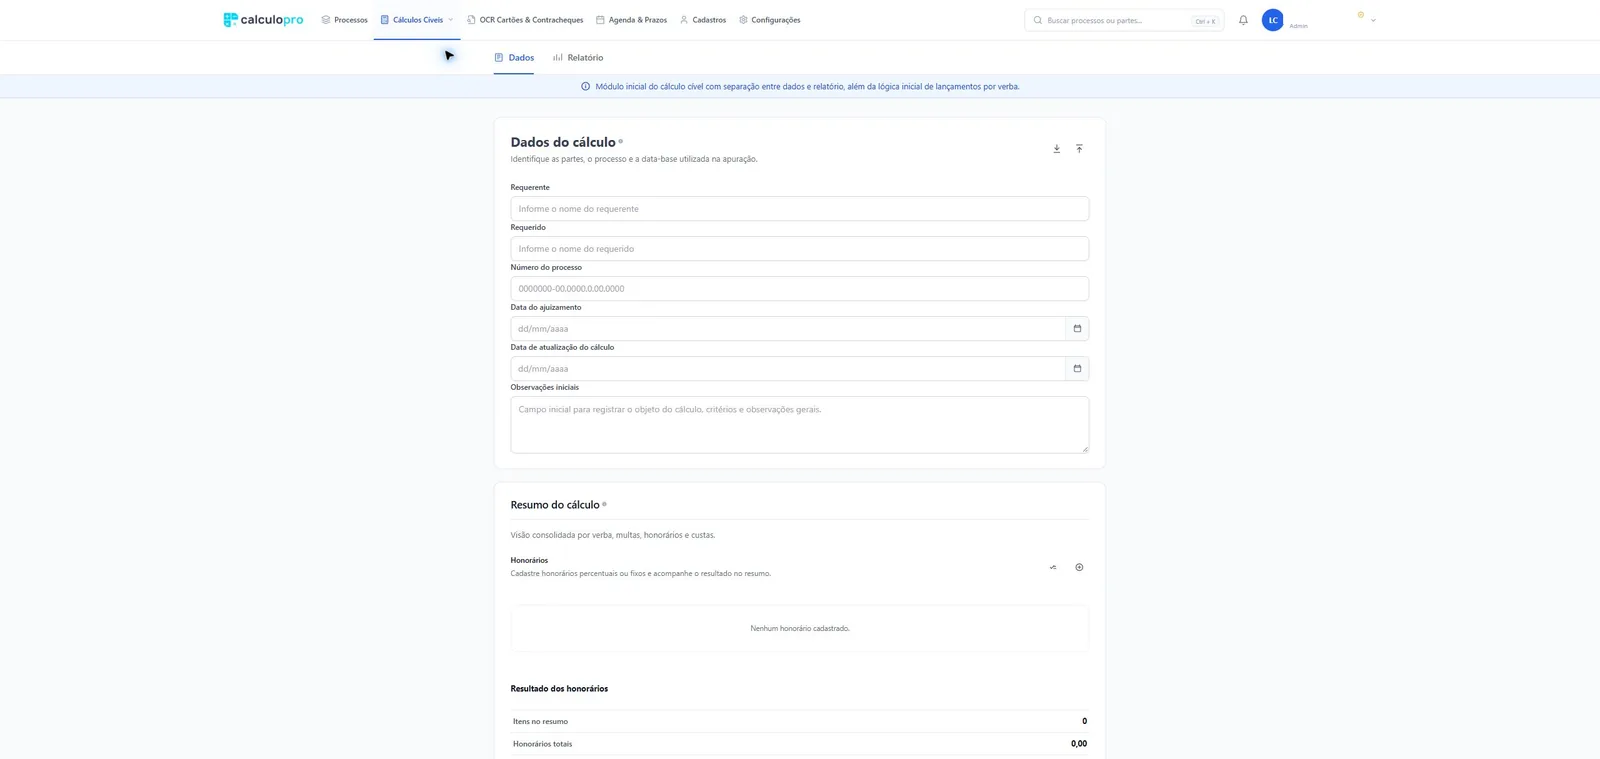
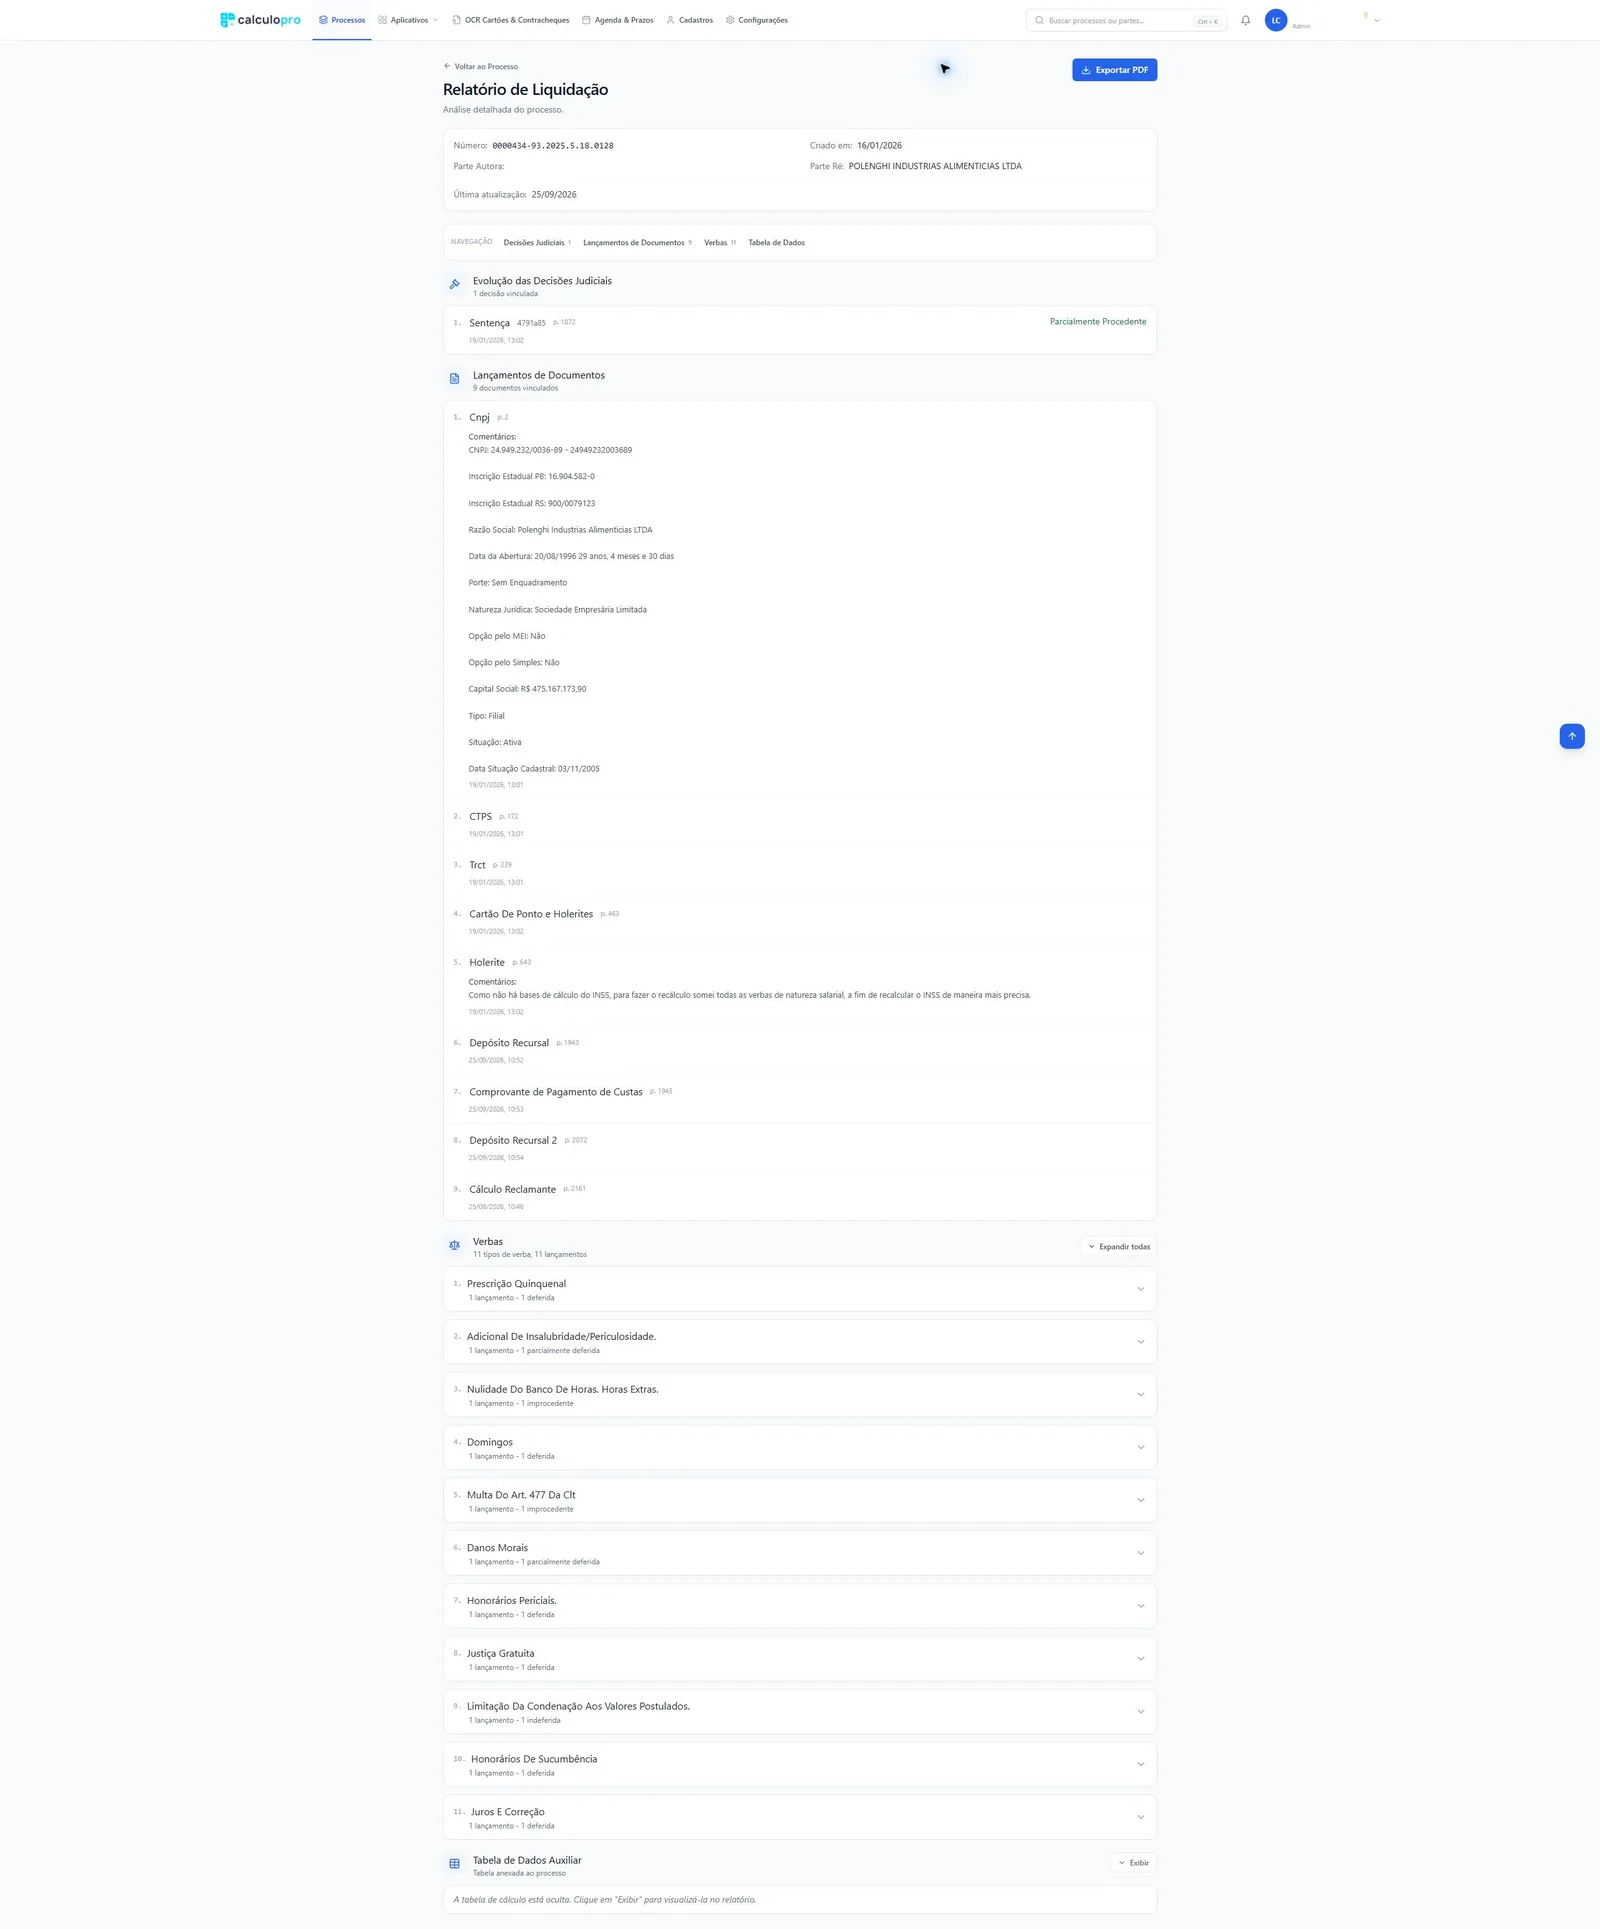
Antes de atualizar qualquer valor, monte uma linha do tempo com o principal, o vencimento, os marcos processuais, o título executivo e as alterações legislativas pertinentes. Depois, documente o índice utilizado em cada faixa temporal e a justificativa jurídica correspondente.
Essa estrutura torna o cálculo reproduzível e facilita a identificação de divergências entre planilhas das partes, contadoria e perícia.
A boa prática é manter o cálculo reproduzível: outro profissional deve conseguir identificar os documentos, parâmetros, fórmulas e critérios jurídicos que conduziram ao resultado.
Perguntas frequentes
O título executivo prevalece na escolha do índice?
Sim. Quando sentença ou acórdão define expressamente correção monetária e juros, a liquidação deve reproduzir esse comando antes de recorrer a regras gerais.
O termo inicial pode alterar significativamente o resultado?
Sim. Mesmo com o índice correto, usar vencimento, citação, arbitramento ou outro marco de forma inadequada pode distorcer a evolução do saldo.